
Odzież robocza – kiedy stanowi koszt uzyskania przychodu firmy
Czas czytania: ok. 6 minut
Wydatki na odzież roboczą to dla wielu firm stała pozycja w budżecie. Dobra wiadomość: w większości przypadków odzież robocza stanowi koszt uzyskania przychodu, a VAT z faktury można odliczyć. Warunkiem jest jednak to, by odzież była rzeczywiście związana z pracą, a jej zakup i przekazanie pracownikom – prawidłowo udokumentowane.
W tym artykule wyjaśniamy, kiedy odzież robocza i ochronna jest kosztem podatkowym, jak traktować odzież firmową z logo, czym jest ekwiwalent za pranie i jak rozlicza się wynajem odzieży roboczej z serwisem.
Spis treści
- Odzież robocza jako koszt firmy – najważniejsze w skrócie
- Kiedy odzież robocza jest kosztem uzyskania przychodu?
- Obowiązek pracodawcy – co mówi Kodeks pracy
- Odzież robocza jako środek ochrony indywidualnej
- Odzież firmowa z logo – uniform jako koszt podatkowy
- Odliczenie VAT od odzieży roboczej
- Ekwiwalent za pranie i za własną odzież – PIT i ZUS
- Zakup czy wynajem odzieży roboczej – jak to wygląda w kosztach?
- Najczęstsze pytania (FAQ)
Odzież robocza jako koszt firmy – najważniejsze w skrócie
- Odzież i obuwie robocze oraz środki ochrony indywidualnej, które pracodawca musi zapewnić zgodnie z Kodeksem pracy, są kosztem uzyskania przychodu.
- Kosztem może być też odzież firmowa (uniform) – jeśli ma logo lub barwy firmy i jest używana wyłącznie w pracy.
- Przy zakupie od czynnego podatnika VAT firma może co do zasady odliczyć VAT naliczony.
- Ekwiwalent za pranie lub za używanie własnej odzieży wypłacony na podstawie przepisów BHP jest zwolniony z PIT i składek ZUS.
- Wynajem odzieży roboczej z serwisem to koszt bieżący – bez zamrażania gotówki w zakupie kompletów.
Kiedy odzież robocza jest kosztem uzyskania przychodu?
Zgodnie z ogólną zasadą (art. 15 ust. 1 ustawy o CIT i art. 22 ust. 1 ustawy o PIT) kosztem uzyskania przychodu jest wydatek poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła, który został właściwie udokumentowany. Odzież robocza zwykle spełnia ten warunek, bo jest niezbędna do wykonywania pracy, chroni pracownika i reprezentuje firmę.
Aby rozliczenie było bezpieczne w razie kontroli, warto pilnować kilku zasad:
- zaliczaj do kosztów tylko odzież realnie związaną z działalnością i wykonywaną pracą – najlepiej oznaczoną logo lub w barwach firmowych, tak aby nie była to zwykła odzież prywatna,
- gromadź dokumentację: faktury zakupu, wewnętrzny regulamin przydziału odzieży (tabelę norm przydziału) i potwierdzenia wydania odzieży konkretnym pracownikom,
- księguj wydatki w prawidłowym okresie rozliczeniowym,
- weryfikuj status VAT dostawców i odliczaj VAT dopiero po otrzymaniu faktury.

Obowiązek pracodawcy – co mówi Kodeks pracy
Obowiązek zapewnienia odzieży i obuwia roboczego wynika z art. 2377 Kodeksu pracy: pracodawca musi je dostarczyć nieodpłatnie, jeżeli odzież własna pracownika może ulec zniszczeniu lub znacznemu zabrudzeniu albo jeżeli wymagają tego względy technologiczne, sanitarne lub BHP. Środki ochrony indywidualnej (ŚOI) pracodawca zapewnia na podstawie art. 2376 k.p. Za pranie, konserwację, naprawę, odpylanie i odkażanie tej odzieży również odpowiada pracodawca (art. 2379 k.p.).
Wymagania dla samych środków ochrony indywidualnej określa rozporządzenie (UE) 2016/425, a ogólne zasady BHP – rozporządzenie w sprawie ogólnych przepisów bezpieczeństwa i higieny pracy. Wydatki, które pracodawca ponosi, aby wypełnić te obowiązki, są typowym kosztem uzyskania przychodu.
Odzież robocza jako środek ochrony indywidualnej
Jeżeli odzież jest przekazywana pracownikom jako środek ochrony indywidualnej, koszty jej nabycia i utrzymania będą jednoznacznie stanowić koszt uzyskania przychodu, o ile:
- odzież jest używana do pracy w warunkach, w których ulega szczególnemu zużyciu lub zabrudzeniu albo pełni funkcję ochronną,
- zakres przydzielanej odzieży i zasady jej używania określono w regulaminie pracy, zarządzeniu wewnętrznym lub układzie zbiorowym pracy,
- zakup odzieży jest udokumentowany fakturą lub innym dowodem,
- udokumentowano przekazanie odzieży pracownikowi,
- wydatki zaksięgowano w prawidłowym okresie rozliczeniowym.
Odzież firmowa z logo – uniform jako koszt podatkowy
Kosztem może być także odzież, której obowiązku zapewnienia nie nakładają przepisy BHP – np. uniformy pracowników sklepów, restauracji, hoteli czy recepcji. Pełni ona przede wszystkim funkcję reklamową, promocyjną i organizacyjną. Aby taki wydatek był bezpiecznym kosztem podatkowym, odzież powinna spełniać kilka warunków:
- nie może być zamienna ze zwykłą odzieżą codzienną lub wyjściową – rozwiązuje to logo firmy lub barwy firmowe,
- wewnętrzne przepisy określają obowiązek noszenia odzieży wyłącznie podczas pracy oraz jej wygląd,
- pracodawca dokumentuje zakup oraz koszty znakowania (nadruki, haft logo),
- pracodawca prowadzi ewidencję wydania odzieży konkretnym pracownikom.
Taka odzież pozostaje własnością pracodawcy i jest używana wyłącznie w pracy, dlatego co do zasady nie powstaje u pracownika przychód z tytułu nieodpłatnego świadczenia. Więcej o tym, jak kolor i oznaczenia odzieży wspierają organizację pracy, przeczytasz w artykule Kolory odzieży roboczej.
Odliczenie VAT od odzieży roboczej
Prawo do odliczenia podatku naliczonego wynika z art. 86 ustawy o VAT. Jeżeli odzież robocza jest kupowana od czynnego podatnika VAT i służy czynnościom opodatkowanym, firma może co do zasady odliczyć VAT z faktury. Dotyczy to również usług prania, napraw i wynajmu odzieży roboczej.
Ekwiwalent za pranie i za własną odzież – PIT i ZUS
Kodeks pracy dopuszcza dwa rodzaje ekwiwalentów:
| Rodzaj ekwiwalentu | Podstawa | Kiedy jest dopuszczalny |
|---|---|---|
| Za używanie własnej odzieży i obuwia roboczego | art. 2378 k.p. | Na stanowiskach wskazanych przez pracodawcę, za zgodą pracownika; nie przy obsłudze maszyn ani pracach powodujących intensywne brudzenie lub skażenie |
| Za pranie odzieży roboczej | art. 2379 § 3 k.p. | Gdy pracodawca nie może zapewnić prania; nie dotyczy odzieży skażonej chemicznie, promieniotwórczo lub biologicznie |
Ekwiwalenty przysługujące na podstawie przepisów BHP są zwolnione z podatku dochodowego (art. 21 ust. 1 pkt 11 ustawy o PIT) i nie wchodzą do podstawy wymiaru składek ZUS. Dla pracodawcy są kosztem uzyskania przychodu. Warto jednak pamiętać, że ekwiwalent przenosi odpowiedzialność za stan odzieży na pracownika – a środków ochrony indywidualnej ekwiwalentem zastąpić nie można.
Uwaga: artykuł ma charakter informacyjny i nie stanowi porady podatkowej. Sposób rozliczenia zależy od formy prowadzonej działalności i konkretnych okoliczności – w razie wątpliwości skonsultuj się z doradcą podatkowym lub sprawdź aktualne interpretacje Krajowej Informacji Skarbowej.
Zakup czy wynajem odzieży roboczej – jak to wygląda w kosztach?
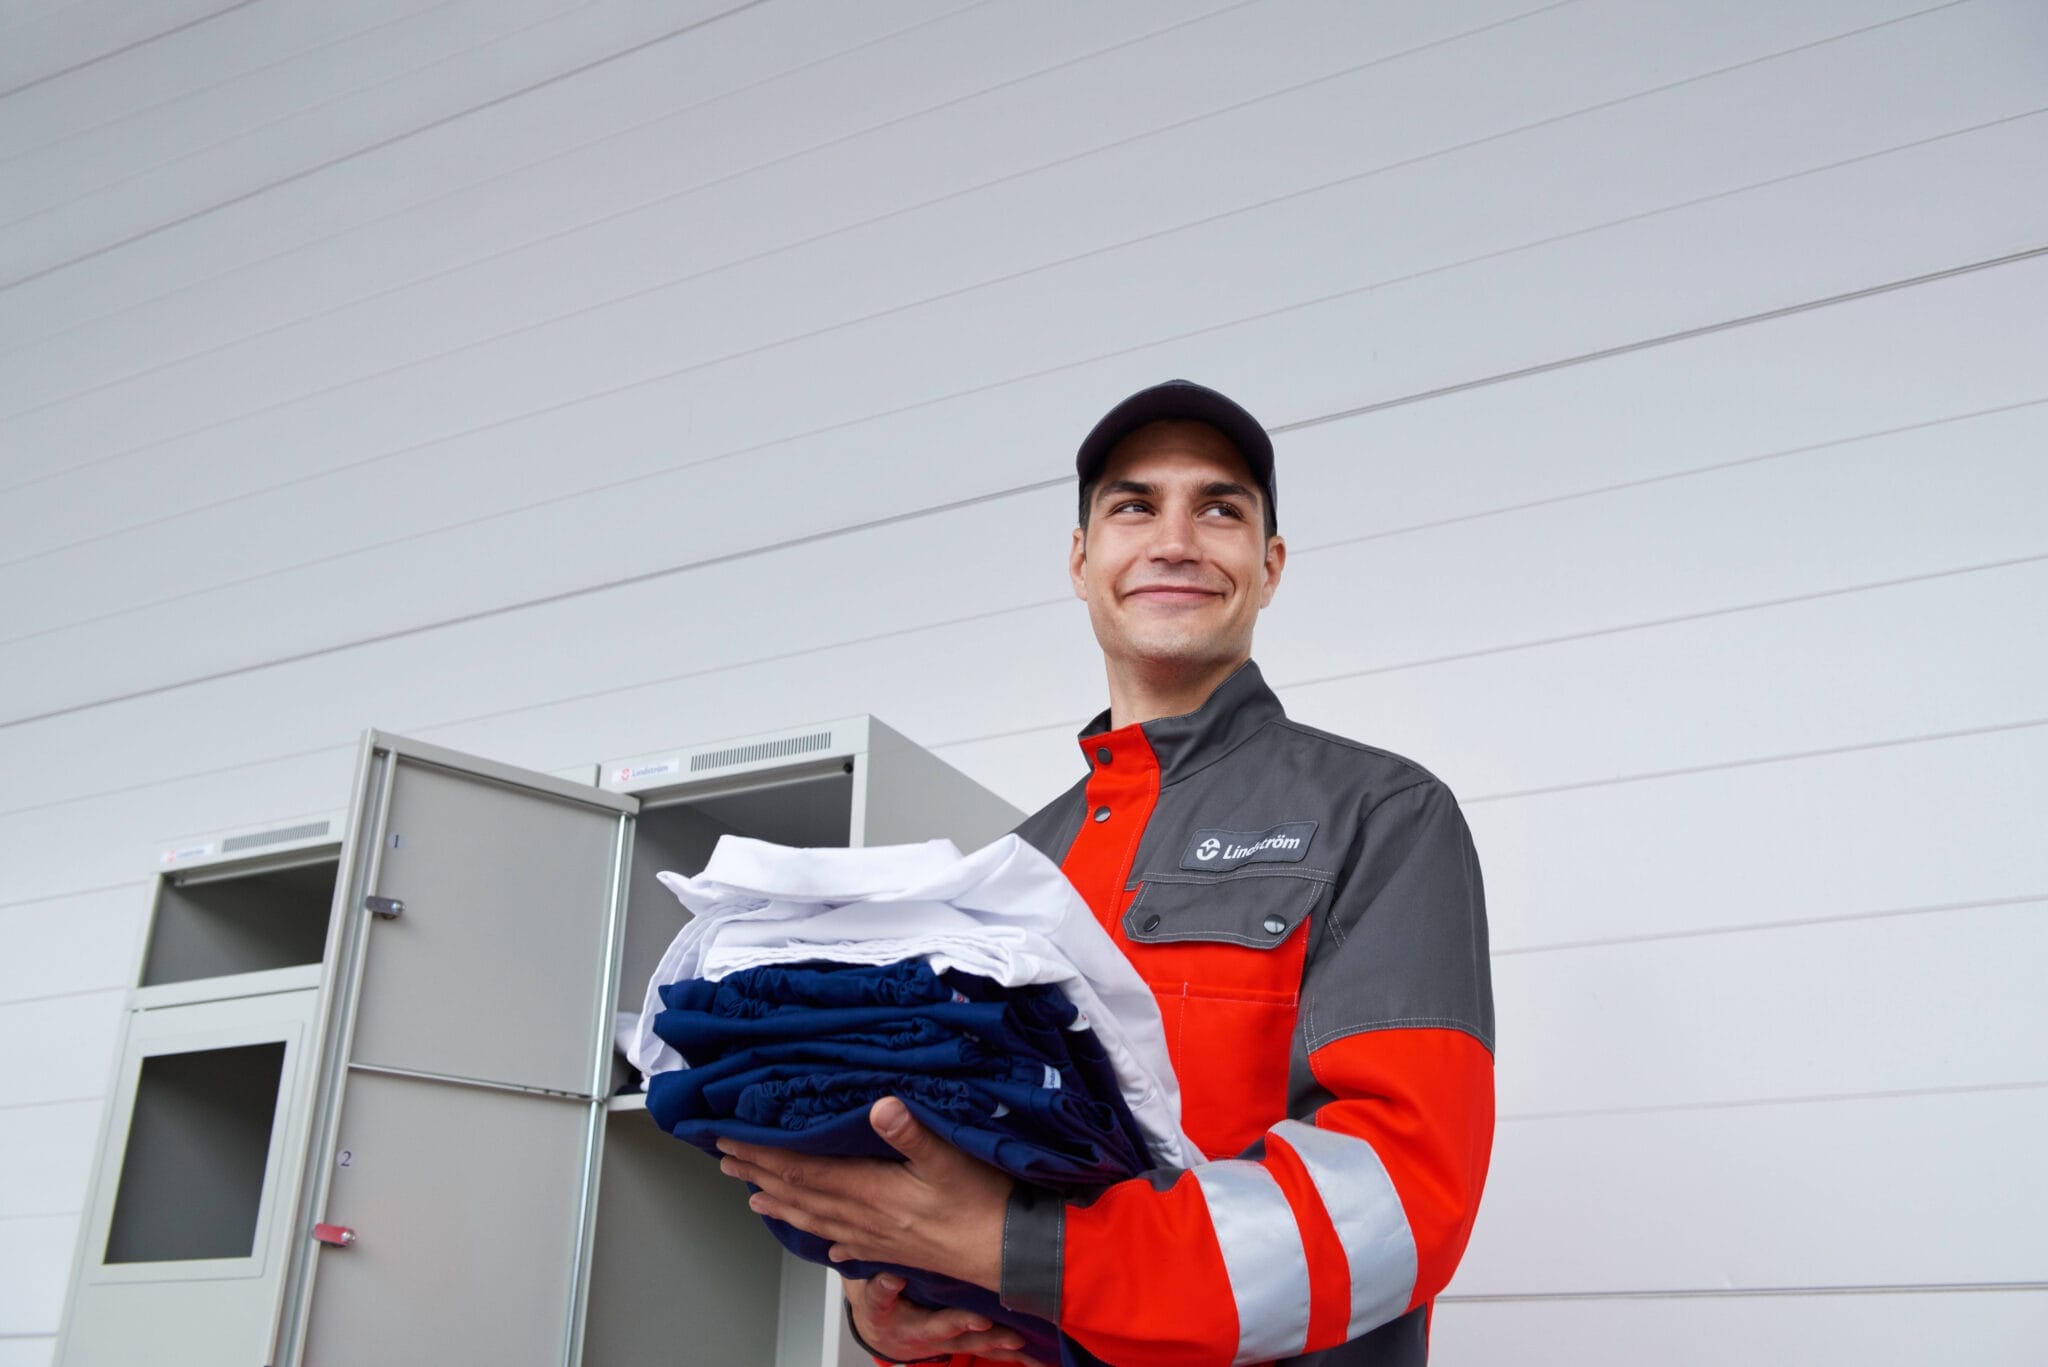
Wynajem odzieży roboczej z serwisem to usługa, a jej koszt – podobnie jak koszt zakupu odzieży – jest kosztem uzyskania przychodu. Różnica polega na tym, co firma dostaje w ramach jednej faktury i jak rozkładają się wydatki w czasie.
| Zakup odzieży | Wynajem z serwisem Lindström | |
|---|---|---|
| Rozliczenie | Koszt zakupu kompletów (zwykle kilku na pracownika) | Stała miesięczna opłata za usługę |
| Pranie i konserwacja | Osobny koszt albo ekwiwalent dla pracownika | W cenie usługi, pranie przemysłowe |
| Naprawy i wymiana | Dodatkowe zakupy i organizacja | W cenie usługi |
| Dokumentacja wydań | Własna ewidencja | Odzież imienna, przypisana do pracownika |
| Nowi pracownicy, zmiana rozmiaru | Kolejny zakup | Dopasowanie w ramach umowy |
Lindström działa w modelu gospodarki o obiegu zamkniętym: odzież jest prana, naprawiana i ponownie wykorzystywana, a na koniec cyklu życia – przekazywana do recyklingu. Dla firmy oznacza to przewidywalne koszty, mniej administracji i łatwiejsze wywiązanie się z obowiązków z Kodeksu pracy.
Chcesz sprawdzić, ile kosztowałby wynajem w Twojej firmie?
Przygotujemy wycenę wynajmu odzieży roboczej z praniem, naprawami i wymianą – dopasowaną do liczby pracowników i stanowisk.
Podstawa prawna i źródła
- Art. 15 ust. 1 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych; art. 22 ust. 1 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych.
- Art. 21 ust. 1 pkt 11 ustawy o podatku dochodowym od osób fizycznych.
- Art. 86 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług.
- Art. 2376–2379 ustawy z dnia 26 czerwca 1974 r. – Kodeks pracy.
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/425 w sprawie środków ochrony indywidualnej.
FAQ
Najczęściej zadawane pytania o rozliczanie odzieży roboczej
Czy odzież robocza jest kosztem uzyskania przychodu?
Tak. Odzież i obuwie robocze oraz środki ochrony indywidualnej, które pracodawca musi zapewnić na podstawie Kodeksu pracy, są kosztem uzyskania przychodu – pod warunkiem prawidłowego udokumentowania zakupu i wydania pracownikom.
Czy można odliczyć VAT od odzieży roboczej?
Co do zasady tak – jeżeli odzież kupiono od czynnego podatnika VAT, a firma wykorzystuje ją do czynności opodatkowanych. Dotyczy to również usług prania i wynajmu odzieży roboczej.
Czy odzież z logo firmy może być kosztem?
Tak, jeśli pełni funkcję reklamową i organizacyjną, nie nadaje się do prywatnego użytku (logo, barwy firmowe), a wewnętrzne przepisy nakazują noszenie jej wyłącznie w pracy.
Czy ekwiwalent za pranie odzieży roboczej jest opodatkowany?
Ekwiwalent wypłacany na podstawie przepisów BHP jest zwolniony z PIT (art. 21 ust. 1 pkt 11 ustawy o PIT) i nie stanowi podstawy wymiaru składek ZUS. Dla pracodawcy jest kosztem uzyskania przychodu.
Czy wynajem odzieży roboczej jest kosztem uzyskania przychodu?
Tak. Opłata za wynajem odzieży roboczej z serwisem jest kosztem usługi związanej z prowadzoną działalnością i rozlicza się ją na bieżąco, na podstawie faktury.
Zamów bezpłatną wycenę wynajmu odzieży roboczej
Zostaw kontakt – przygotujemy ofertę wynajmu odzieży z praniem, naprawami i wymianą, dopasowaną do stanowisk w Twojej firmie. Wolisz zadzwonić? 786 240 683
Powiązany artykuły
Czy za nienoszenie odzieży roboczej można stracić pracę? Obowiązki z Kodeksu pracy, dress code w regulaminie, kary porządkowe, wypowiedzenie i zwolnienie dyscyplinarne.

Co oznaczają kolory odzieży roboczej? Oznaczenia w ochronie zdrowia, przemyśle spożywczym (HACCP), gastronomii i budownictwie oraz klasy odzieży ostrzegawczej EN ISO 20471.

Jak utrzymać czystość w warsztacie samochodowym i zrobić dobre wrażenie na klientach? Strefy czyste i brudne, maty wejściowe, odzież dla mechaników i czyściwa w wynajmie.
